Tin mới
- Một số quy định mới đáng chú ý đối với hoạt động của VAMC tại nghị định số 359/2026/NĐ-CP
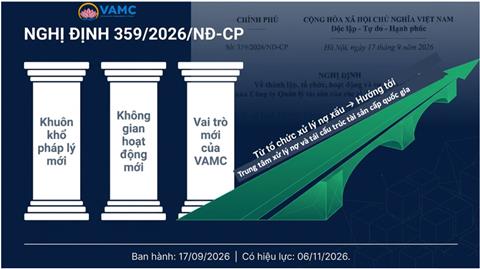
- Nghị định 359/2026/NĐ-CP: Mở rộng không gian hoạt động, tạo nền tảng để VAMC phát triển thành Trung tâm xử lý nợ cấp quốc gia
- Từ Dữ liệu đến thị trường: Kinh nghiệm của Cơ quan Dịch vụ thông tin tín dụng Hàn Quốc (KCIS) và hướng đi mới cho Sàn giao dịch nợ VAMC
- Từ Shinhan DS, Fasoo AI đến VAMC: Bài học chuyển đổi AI trong tài chính và xử lý nợ xấu
- Từ định hướng chiến lược đến hành động: VAMC nghiên cứu mô hình KAMCO– ONBID tại Hàn Quốc
- Công ty Quản lý tài sản (VAMC) hưởng ứng cuộc thi trực tuyến "Tìm hiểu hiến pháp và pháp luật" trên cổng Pháp luật Quốc gia
- Kết nối dữ liệu, kiến tạo thị trường: Bước chuyển chiến lược trong xử lý nợ xấu ngành Ngân hàng
- VAMC và MBAMC trao gửi nghĩa tình tại xã Đức Thịnh chung tay vì cộng đồng, đồng hành cùng cơ sở
- VAMC tổ chức Hội nghị tập huấn Phần mềm Quản lý văn bản và điều hành: Bước tiến quan trọng trong hành trình chuyển đổi số
- Thông báo đấu giá tài sản bảo đảm
Một số quy định mới đáng chú ý đối với hoạt động của VAMC tại nghị định số 359/2026/NĐ-CP
06/10/2026
Hành lang pháp lý cho hoạt động của Công ty Quản lý tài sản tiếp tục được hoàn thiện khi Chính phủ ban hành Nghị định số 359/2026/NĐ-CP ngày 17/09/2026, về thành lập, tổ chức, hoạt động và cơ chế tài chính của Công ty Quản lý tài sản của các tổ chức tín dụng Việt Nam (Nghị định 359) thay thế Nghị định số 53/2013/NĐ-CP và các văn bản sửa đổi bổ sung (Nghị định 53).
Bên cạnh các nội dung được kế thừa từ Nghị định số 53, Nghị định 359 đã bổ sung, quy định thêm một số nội dung cho hoạt động của Công ty Quản lý tài sản của các tổ chức tín dụng (VAMC) đảm bảo phù hợp với quy định của Luật các Tổ chức tín dụng, Luật Quản lý, sử dụng vốn nhà nước đầu tư vào sản xuất kinh doanh tại doanh nghiệp và tình hình thực tế hoạt động của VAMC với một số điểm đáng chú ý:
1. Quy định về vốn điều lệ và đầu tư bổ sung vốn điều lệ
Nghị định ghi nhận mức vốn điều lệ 5.000 tỷ đồng là mức vốn điều lệ hiện tại VAMC được cấp sau khi có Quyết định số 1699/QĐ-TTg ngày 27/11/2019 của Thủ tướng Chính phủ, đồng thời, quy định việc đầu tư bổ sung vốn điều lệ được thực hiện theo quy định của pháp luật về quản lý và đầu tư vốn nhà nước tại doanh nghiệp thay cho quy định tại Nghị định 53 việc điều chỉnh vốn điều lệ thuộc thẩm quyền của Thủ tướng Chính phủ trên cơ sở đề nghị của Ngân hàng Nhà nước và thỏa thuận với Bộ Tài chính.
2. Mở rộng phạm vi, nội dung hoạt động và biện pháp hỗ trợ khách hàng vay của VAMC
- Nghị định 359 quy định mở rộng phạm vi đối tượng bán nợ cho VAMC phù hợp với quy định của Luật các tổ chức tín dụng, theo đó, bên cạnh việc được mua nợ xấu của tổ chức tín dụng Việt Nam theo giá trị thị trường hoặc bằng trái phiếu đặc biệt, VAMC còn được mua nợ xấu của tổ chức tín dụng liên doanh, tổ chức tín dụng 100% vốn nước ngoài và chi nhánh ngân hàng nước ngoài theo giá trị thị trường. Hiện tại, phạm vi hoạt động của VAMC không xử lý xấu nợ cho các tổ chức tín dụng Việt Nam mà đã được mở rộng sang xử lý nợ cho các tổ chức tín dụng liên doanh, tổ chức tín dụng 100% vốn nước ngoài và chi nhánh ngân hàng nước ngoài (tổ chức tín dụng có yếu tố nước ngoài).
- Ngoài các hoạt động VAMC đang được thực hiện như mua nợ, thu hồi và xử lý nợ, xử lý tài sản bảo đảm, cơ cấu lại khoản nợ, chuyển nợ thành vốn góp, đầu tư tài chính, góp vốn, mua cổ phần, tổ chức bán đấu giá tài sản…, Nghị định 359 quy định bổ sung thêm 02 nội dung cho hoạt động của VAMC: (i) hỗ trợ tổ chức tín dụng, chi nhánh ngân hàng nước ngoài trong việc thu hồi, xử lý nợ và tài sản bảo đảm và (ii) tư vấn tái cơ cấu doanh nghiệp nhằm tạo điều kiện cho VAMC hỗ trợ cho tổ chức tín dụng trong công tác xử lý nợ và khách hàng vay vượt qua khó khăn phục hồi hoạt động sản xuất kinh doanh.
- VAMC được thực hiện giảm một phần nợ gốc đối với khoản nợ xấu mua theo giá trị thị trường, với điều kiện phải bảo đảm khoản mua nợ theo giá trị thị trường có hiệu quả.
Những quy định mở rộng phạm vi, nội dung hoạt động này sẽ tạo điều kiện để VAMC tham gia sâu hơn vào hoạt động xử lý nợ: từ mua nợ, định giá, xử lý bán nợ, bán tài sản bảo đảm đến hỗ trợ khách hàng phục hồi hoạt động sản xuất kinh doanh, qua đó nâng cao hiệu quả thu hồi khoản nợ và bảo toàn giá trị tài sản.
3. Thỏa thuận phân chia số tiền thu hồi nợ đối với khoản nợ mua bằng trái phiếu đặc biệt
Nghị định số 359 quy định về số tiền thu hồi được từ khoản nợ xấu mua bằng trái phiếu đặc biệt đối với trường hợp số tiền thu hồi khoản nợ xấu cao hơn giá mua và chi phí xử lý khoản nợ xấu, VAMC được thỏa thuận với tổ chức tín dụng Việt Nam để phân chia phần giá trị còn lại của số tiền thu hồi sau khi trừ giá mua và chi phí xử lý, nhằm tạo cơ sở pháp lý để VAMC chủ động hơn trong việc thỏa thuận phương án phân chia giá trị thu hồi, gắn lợi ích của các bên với kết quả xử lý, thu hồi khoản nợ. Quy định này có sự thay đổi so với quy định tại Nghị định số 53 khi khoản thu của VAMC đối với số tiền thu hồi nợ được xác định theo tỷ lệ do Ngân hàng Nhà nước quy định sau khi thống nhất với Bộ Tài chính.
4. Quy định rõ hơn trách nhiệm của Ủy ban nhân dân cấp xã/phường tham gia chứng kiến và ký biên bản thu giữ tài sản bảo đảm trong trường hợp bên bảo đảm không hợp tác hoặc không có mặt theo thông báo của bên có quyền thu giữ.
Theo đó, Ủy ban nhân dân cấp xã/phường và cơ quan Công an cấp xã/phường tại nơi thu giữ tài sản bảo đảm có trách nhiệm thực hiện các nhiệm vụ thuộc phạm vi chức năng, nhiệm vụ, quyền hạn nhằm bảo đảm an ninh, trật tự, an toàn xã hội; trường hợp bên bảo đảm không hợp tác hoặc không có mặt theo thông báo thì đại diện Ủy ban nhân dân cấp xã/phường tham gia chứng kiến và ký biên bản thu giữ tài sản bảo đảm.
Bên cạnh đó, trách nhiệm của các cơ quan liên quan trong việc hoàn thiện hồ sơ pháp lý, đăng ký, chuyển quyền sở hữu, quyền sử dụng tài sản và xử lý tài sản bảo đảm vẫn tiếp tục được quy định cụ thể tại Nghị định 359 để hỗ trợ thực hiện các thủ tục pháp lý cần thiết cho hoạt động xử lý nợ xấu cho các tổ chức tín dụng.
5. Tiếp tục hoàn thiện cơ chế tài chính, bổ sung quy định về doanh thu và chi phí để VAMC triển khai thực hiện các hoạt động mới
Doanh thu của VAMC được ghi nhận không chỉ thu từ hoạt động thu hồi nợ, bán nợ và tài sản bảo đảm, từ hoạt động đầu tư tài chính, góp vốn, mua cổ phần, phí và hoa hồng tư vấn, môi giới, cho thuê và khai thác tài sản, phí đấu giá… mà còn từ hoạt động hỗ trợ tổ chức tín dụng, tư vấn tái cơ cấu doanh nghiệp. Đồng thời, các khoản chi phí cũng được mở rộng gồm chi phí hỗ trợ tổ chức tín dụng, tư vấn tái cơ cấu doanh nghiệp và các hoạt động nghiệp vụ mới.
Ngoài ra, Nghị định 359 không còn quy định Ngân hàng Nhà nước chấp thuận phương án phát hành trái phiếu đặc biệt theo cho từng năm, thay vào đó, Thống đốc Ngân hàng Nhà nước quy định cụ thể về việc phát hành, gia hạn và thanh toán trái phiếu đặc biệt… Đối với trái phiếu phát hành để mua nợ theo giá trị thị trường, Nghị định 359 cũng không còn đặt ra yêu cầu VAMC phải thực hiện trên cơ sở kế hoạch phát hành trái phiếu được Ngân hàng Nhà nước phê duyệt. Những điểm thay đổi này sẽ tạo chủ động cho VAMC trong việc xây dựng và triển khai kế hoạch mua nợ hàng năm của VAMC.
Để các quy định mới của Nghị định 359 được thực thi từ ngày 6/11/2025, thời gian tới Ngân hàng Nhà nước sẽ sớm ban hành Thông tư quy định chi tiết và hướng dẫn thi hành các điều, khoản được giao trong Nghị định 359, hướng dẫn các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài và Công ty Quản lý tài sản về nghiệp vụ mua, bán và xử lý nợ xấu… Với hành lang pháp lý ngày càng được hoàn thiện và mở rộng, hy vọng thời gian tới hoạt động mua bán, xử lý nợ của VAMC sẽ thu được kết quả tốt hơn, hỗ trợ có hiệu quả cho công cuộc xử lý nợ xấu của các tổ chức tín dụng.